LCA บรรจุภัณฑ์ช่วยเลือกแบบได้เมื่อผลตอบคำถามจัดซื้อที่เหมาะสม กราฟที่บอกว่าวัสดุหนึ่งดีกว่าอีกวัสดุยังไม่ยืนยันว่าทำหน้าที่เท่ากันหรือข้อมูลตรงกับตลาดของคุณ ห้าคำถามต่อไปนี้ช่วยเลือกส่วนที่ต้องอ่านก่อนนำข้อสรุปมาใช้
ห้าคำถามสำหรับอ่านผล LCA บรรจุภัณฑ์
| คำถาม | สิ่งที่ตรวจ | ผลต่อการตัดสินใจ |
|---|---|---|
| ขอบเขตอยู่ที่ไหน? | ถึงประตูโรงงาน หรือรวมขนส่ง ใช้ และปลายทางหลังใช้ พร้อมรายการที่ตัดออก | ตัวเลขคนละขอบเขตไม่ใช่ค่าที่เทียบตรงกันได้ทันที |
| หน่วยหน้าที่คืออะไร? | ปริมาณผลิตภัณฑ์และบริการปกป้องภายใต้เงื่อนไขที่กำหนด | ต้องเทียบหน้าที่เท่ากัน ไม่ใช่เพียงจำนวนขวดหรือน้ำหนักวัสดุเท่ากัน |
| ใช้ซ้ำกี่รอบ? | รอบจริง การคืน การสูญหาย การล้าง และขนส่งกลับ | สมมติฐานต้องตรงระบบ ไม่ใช่แค่ความทนทางทฤษฎีของขวด |
| ปันส่วนรีไซเคิลอย่างไร? | แบ่งภาระและประโยชน์ระหว่างผลิตภัณฑ์ก่อนหน้า ปัจจุบัน และถัดไป | ต้องหลีกเลี่ยงนับประโยชน์ซ้ำหรือใช้กติกาไม่สอดคล้อง |
| ใครสนับสนุนและใครทบทวน? | ผู้ว่าจ้าง ผู้ทำ การทบทวนอิสระ และข้อจำกัดการเผยแพร่ | ความโปร่งใสช่วยตรวจสมมติฐาน ชื่อผู้ให้ทุนไม่ได้ตัดสินถูกผิดด้วยตัวเอง |
ขอบเขต LCA เปลี่ยนคำถามที่ตอบ
การประเมินตั้งแต่ได้วัตถุดิบถึงประตูโรงงานมักรวมปัจจัยเข้าและการผลิตภายในขอบเขตที่เลือก แต่ไม่ใช่การประเมินครบการกระจายสินค้า การใช้ หรือจัดการหลังใช้ และไม่ควรบอกว่าละเลยการขนส่งทุกชนิด เพราะการขนวัตถุดิบเข้าอาจนับอยู่แล้ว
การขยายถึงปลายทางหลังใช้ต้องมีข้อมูลและสถานการณ์เพิ่ม ขวด 750 ml (25.4 US fl oz) อาจให้ผลต่างไป แต่ขอบเขตกว้างขึ้นไม่ได้ทำให้แก้วได้เปรียบโดยอัตโนมัติ การเก็บคืน ล้าง ส่งกลับ และสูญเสียล้วนมีผลต้องคิด
หน่วยหน้าที่ LCA ต้องตรงบริการ
การเทียบบรรจุภัณฑ์ต้องระบุว่าปกป้องและส่งสินค้าอะไร ปริมาณเท่าไร นานแค่ไหน และภายใต้สภาพใด ฐานต่อลิตรอาจเหมาะกับเครื่องดื่ม แต่เปลี่ยนตัวหารอย่างเดียวยังไม่จัดการความต่างเรื่องอายุสินค้า ของเสีย หรือเงื่อนไขกระจายสินค้า
การคิดต่อขวดเหมาะได้เมื่อคำถามคือการผลิตหนึ่งขวดตามคุณลักษณะที่กำหนด จึงไม่ใช่กลวิธีผิดเสมอ ปัญหาเกิดเมื่อใช้ผลนั้นสรุปความได้เปรียบของสองระบบที่ให้บริการต่างกันโดยไม่ปรับให้เทียบได้
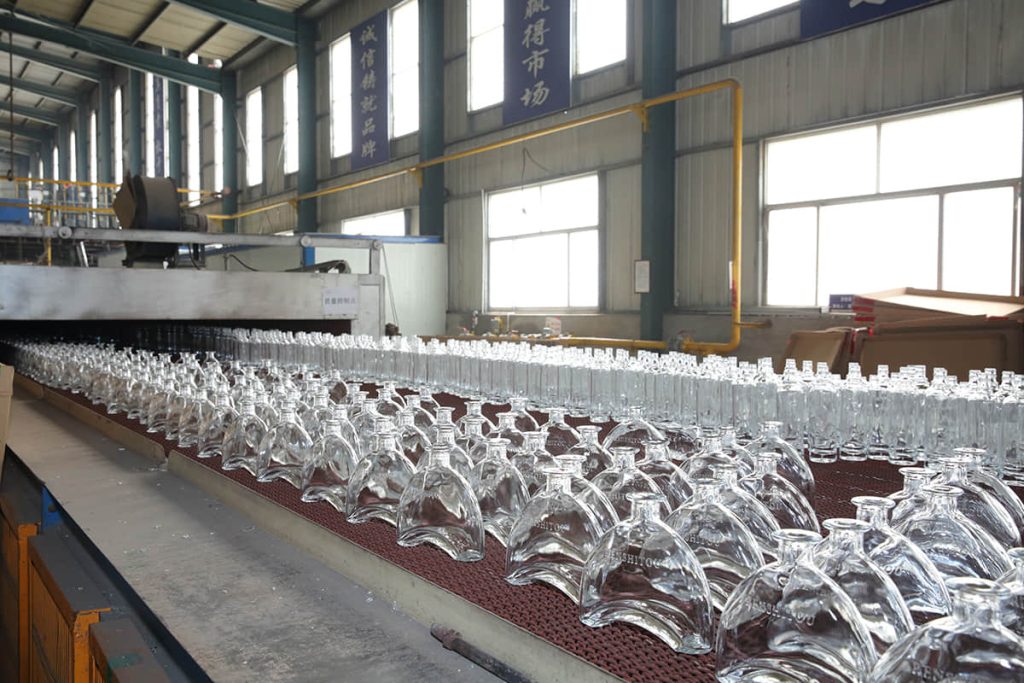 ภาพผลิตไม่ได้ยืนยันข้อมูล LCA ข้อมูลน้ำหนักและกระบวนการต้องระบุแหล่ง ช่วงเวลา และขอบเขต
จำนวนรอบใช้ซ้ำใน LCA บรรจุภัณฑ์
ขวดเติมซ้ำอาจแบ่งภาระการผลิตไปหลายครั้งใช้ แต่แต่ละรอบยังมีเก็บ ขนส่ง ล้าง ตรวจ และเปลี่ยนชิ้นส่วนเมื่อจำเป็น การประหยัดจึงต้องอาศัยจำนวนรอบที่เกิดจริงและปัจจัยเข้าเหล่านี้
สำหรับขวด 330 ml (11.2 US fl oz) ให้ถามสมมติฐานอัตราคืน การคัดทิ้ง ระยะทางกลับ และกระบวนการล้าง การมีระบบมัดจำไม่ได้หมายความว่าขวดจะถูกเติมซ้ำหลายรอบเสมอ ระบบอาจเก็บคืนเพื่อรีไซเคิล ต้องแยกแบบจำลองให้ชัด
การปันส่วนรีไซเคิลใน LCA
วิธีปันส่วนอาจแบ่งภาระของวัสดุเข้าและประโยชน์ปลายทางต่างกัน คำว่า cut-off หรือเครดิตรีไซเคิลยังไม่อธิบายการคำนวณทั้งหมด ควรถามแบบจำลอง ข้อมูลการทดแทน และวิธีจัดการคุณภาพวัสดุ
เมื่อเทียบทางเลือกให้ใช้แนวทางสอดคล้องและอธิบายความต่างที่จำเป็น ไม่รับประโยชน์วัสดุรีไซเคิลขาเข้าทั้งหมดแล้วบวกประโยชน์ปลายทางในลักษณะนับซ้ำ การวิเคราะห์ความไวช่วยดูว่าสมมติฐานที่เปลี่ยนทำให้ข้อสรุปกลับด้านหรือไม่
ข้อมูล LCA ที่ควรหารือกับผู้ผลิต
น้ำหนักขวด ข้อมูลเศษแก้วตามสี และน้ำหนักรวมบรรจุภัณฑ์เป็นสามข้อมูลเริ่มต้นที่มีประโยชน์ แต่ไม่เพียงพอตรวจยืนยันทุก LCA บางวัตถุประสงค์ยังต้องมีพลังงาน การสูญเสีย เส้นทาง การใช้ และปลายทางหลังใช้
SGSBOTTLE มี 7 สายการผลิตในซานตง ยืนยันว่ามีข้อมูลใดให้ได้ เป็นตัวแทนช่วงเวลาและผลิตภัณฑ์ใด และเป็นค่าที่วัดหรือประมาณ ไม่ควรเปลี่ยนค่าเฉลี่ยโรงงานเป็นค่าของแบบหนึ่งโดยไม่มีวิธีปันส่วน
ข้อมูลขอใบเสนอราคาและงาน LCA
SGSBOTTLE มี 2 ฐานการผลิตในซานตงและสวีโจว ส่งความจุ ml/US fl oz สี ปริมาณต่อปี ตลาด และแผนใช้ซ้ำ พร้อมเป้าหมาย LCA ขอบเขต หน่วยหน้าที่ และวิธีของผู้ประเมิน ก่อนสั่งซื้อให้ตกลงข้อมูลและข้อจำกัดการแบ่งปัน ใบเสนอราคาขวดไม่ได้รวมงานศึกษาหรือทวนสอบ LCA อิสระโดยอัตโนมัติ